
نقش نئوبانکها در بهینهسازی نقدینگی و سرمایه در گردش شرکتها

راهکارهای مؤسسات مالی دیجیتال برای بهبود جریان نقدینگی
مقدمه
مدیریت نقدینگی و سرمایه در گردش، یکی از حیاتیترین وظایف مالی هر سازمان است. حتی شرکتهای سودده نیز در صورت ضعف در مدیریت جریان نقدی، ممکن است با ریسکهای جدی عملیاتی و مالی مواجه شوند.
در سالهای اخیر، نئوبانکها و مؤسسات مالی دیجیتال با ارائه ابزارهای نوآورانه، دادهمحور و چابک، نقش فزایندهای در بهبود مدیریت نقدینگی و بهینهسازی سرمایه در گردش شرکتها ایفا کردهاند.
نقدینگی و سرمایه در گردش؛ مفاهیم کلیدی
- نقدینگی (Liquidity) به توانایی شرکت در ایفای تعهدات کوتاهمدت اشاره دارد.
- سرمایه در گردش (Working Capital) حاصل تفاوت داراییهای جاری و بدهیهای جاری است و شاخصی کلیدی از سلامت مالی کوتاهمدت شرکت محسوب میشود.
مدیریت مؤثر این دو مؤلفه، نیازمند دید لحظهای، پیشبینی دقیق و ابزارهای مالی منعطف است؛ حوزهای که نئوبانکها در آن مزیت رقابتی دارند.
چالشهای سنتی مدیریت نقدینگی در شرکتها
در مدلهای سنتی بانکداری و مالی، شرکتها معمولاً با چالشهای زیر روبهرو هستند:
- عدم دسترسی به اطلاعات مالی بهصورت بلادرنگ
- فرآیندهای دستی و جزیرهای مدیریت پرداختها و دریافتها
- تأخیر در تأمین مالی کوتاهمدت
- عدم تطابق ابزارهای مالی با چرخه عملیاتی کسبوکار
- هزینههای بالای تأمین سرمایه در گردش
این محدودیتها باعث حبس نقدینگی و افزایش ریسک عملیاتی میشود.
نئوبانکها چگونه نقدینگی و سرمایه در گردش را بهینه میکنند؟
۱. پایش بلادرنگ جریان نقدی
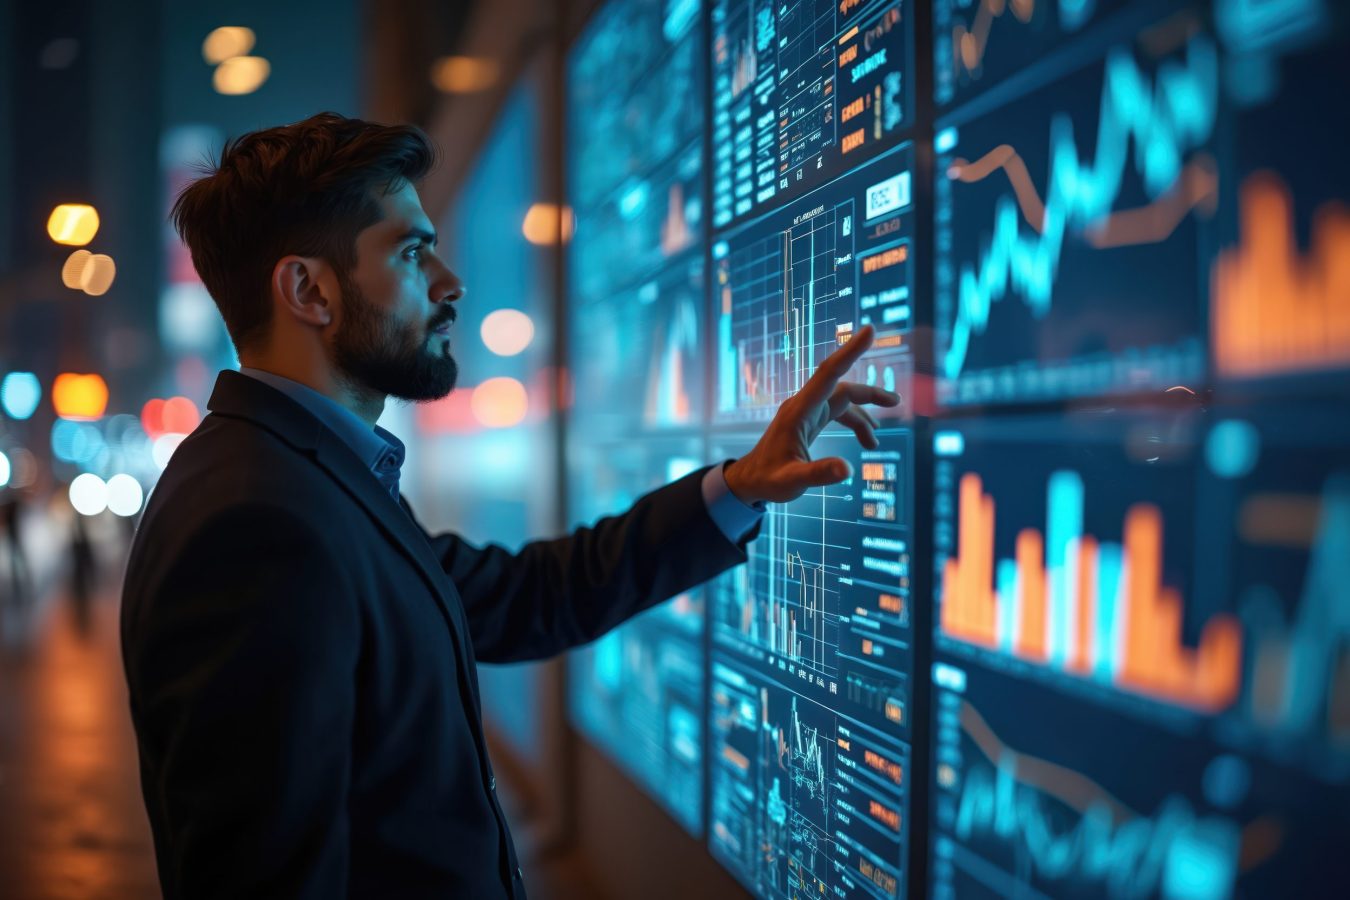
نئوبانکها با داشبوردهای دیجیتال پیشرفته، امکان:
- مشاهده لحظهای ورودیها و خروجیهای نقدی
- تحلیل الگوهای پرداخت و دریافت
- شناسایی گلوگاههای نقدینگی
را فراهم میکنند. این شفافیت، مبنای تصمیمگیری دقیقتر مالی است.
۲. پیشبینی هوشمند نقدینگی
با استفاده از تحلیل داده و الگوریتمهای پیشبینی:
- نیازهای نقدی آتی شرکت قابل پیشبینی میشود
- شکافهای نقدینگی زودتر شناسایی میشوند
- برنامهریزی مالی کوتاهمدت بهبود مییابد
این قابلیت به مدیران مالی کمک میکند رویکردی پیشنگرانه نسبت به نقدینگی داشته باشند.
۳. بهینهسازی دریافتها (Accounts Receivable)
نئوبانکها با ارائه ابزارهایی مانند:
- تسویه سریعتر مطالبات
- فاکتورینگ دیجیتال
- مدیریت هوشمند وصول مطالبات
میتوانند دوره وصول مطالبات را کاهش داده و نقدینگی آزاد کنند.
۴. مدیریت مؤثر پرداختها (Accounts Payable)
در سمت پرداختها، نئوبانکها امکان:
- زمانبندی بهینه پرداختها
- استفاده از خطوط اعتباری کوتاهمدت
- هماهنگی بهتر پرداختها با جریان نقدی
را فراهم میکنند؛ بدون ایجاد فشار غیرضروری بر تأمینکنندگان.
۵. تأمین مالی سرمایه در گردش بهصورت چابک
نئوبانکها محصولات متنوعی برای تأمین سرمایه در گردش ارائه میدهند، از جمله:
- خطوط اعتباری پویا
- تأمین مالی مبتنی بر جریان نقدی
- تسهیلات کوتاهمدت دیجیتال با فرآیند سریع
این ابزارها امکان پاسخ سریع به نیازهای نقدینگی را فراهم میکنند.
نقش داده و فناوری در بهبود جریان نقدی
نئوبانکها با یکپارچهسازی دادههای مالی:
- تصمیمگیری مالی را دادهمحور میکنند
- ریسک نقدینگی را کاهش میدهند
- کنترل داخلی و شفافیت مالی را ارتقا میبخشند
این موضوع نقش مهمی در بهبود انضباط مالی سازمان دارد.
نئوبانکها، مدیریت ریسک نقدینگی و تابآوری مالی
مدیریت بهینه نقدینگی از ارکان تابآوری مالی است. نئوبانکها با:
- شناسایی سریع ریسکهای نقدینگی
- طراحی ابزارهای منعطف تأمین مالی
- افزایش شفافیت و پاسخگویی مالی
به شرکتها کمک میکنند در شرایط نوسانی اقتصادی عملکرد پایدارتری داشته باشند.
نقش مشاوره مالی در بهرهگیری از راهکارهای نئوبانکی
اگرچه ابزارهای نئوبانکی بسیار قدرتمند هستند، اما:
- انتخاب نادرست ابزار
- استفاده بیش از حد از تأمین مالی کوتاهمدت
- عدم هماهنگی با استراتژی مالی کلان
میتواند ریسکآفرین باشد.
در این مسیر، مشاوره تخصصی مالی نقش کلیدی در:
- طراحی مدل بهینه مدیریت نقدینگی
- انتخاب راهکار مناسب نئوبانکی
- حفظ تعادل بین نقدینگی، ریسک و هزینه
ایفا میکند.
جمعبندی
نئوبانکها با ارائه ابزارهای دیجیتال، دادهمحور و چابک، نقش مؤثری در بهینهسازی نقدینگی و سرمایه در گردش شرکتها ایفا میکنند. بهبود جریان نقدی، کاهش هزینههای مالی و افزایش تابآوری سازمانی از مهمترین دستاوردهای این تحول هستند.
با این حال، تحقق این مزایا نیازمند نگاه استراتژیک و بهرهگیری از مشاوره مالی تخصصی است تا مدیریت نقدینگی به یک مزیت رقابتی پایدار تبدیل شود.